이 태그와 연결된 문서를 한곳에서 모아보고, 함께 자주 등장하는 연관 태그까지 이어서 탐색할 수 있습니다.
연관 태그
총 682건 중 433-456건
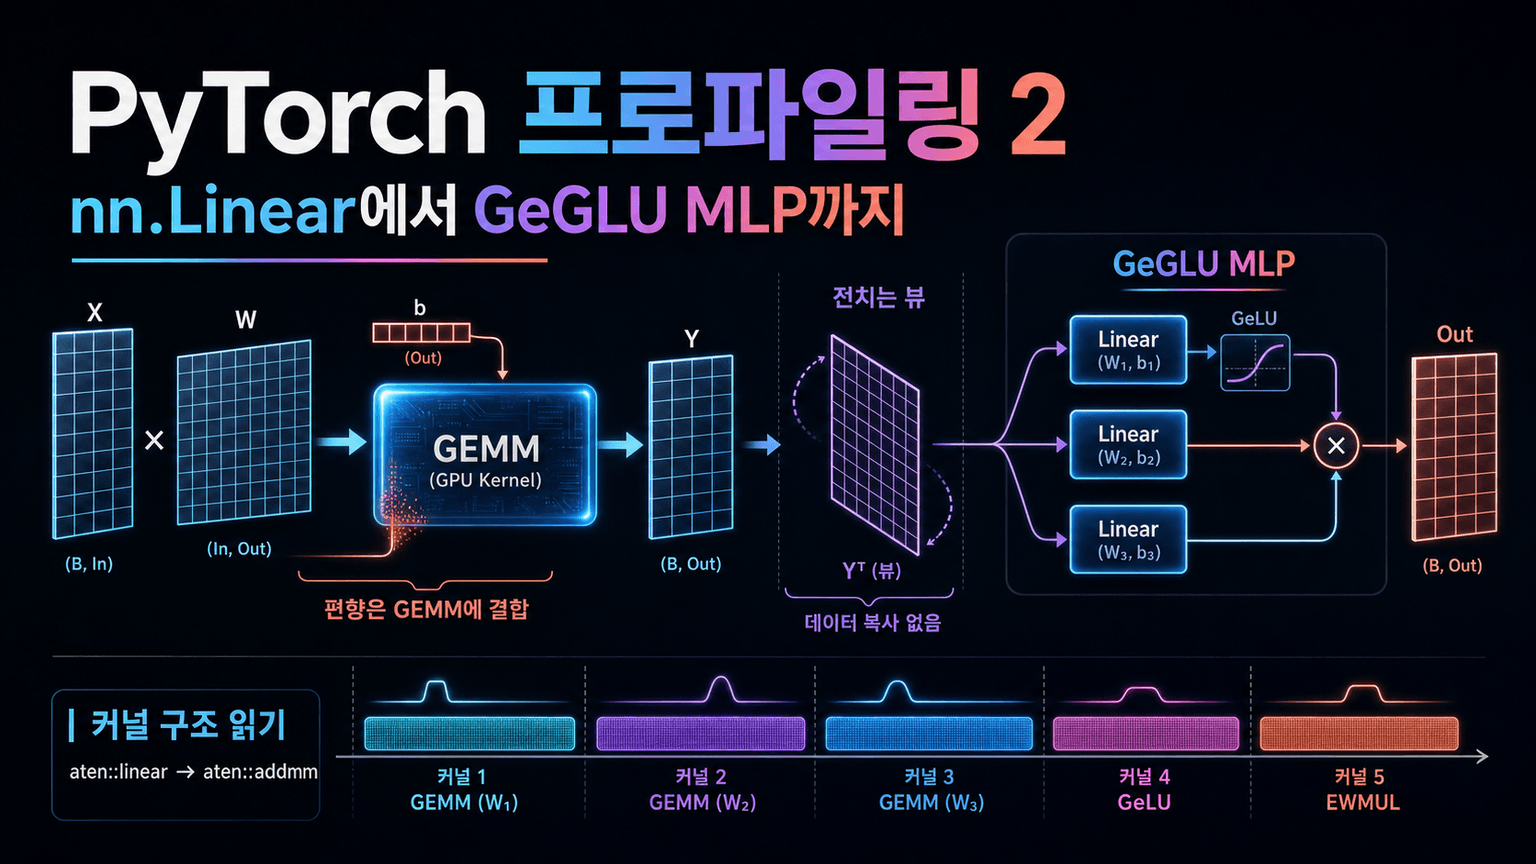
이 글은 프로파일러 추적을 통해 nn.Linear의 전치·행렬곱·편향 처리가 실제로 어떻게 실행되는지 분석하고, 단일 선형 계층에서 GeGLU MLP의 다중 커널 구조로 관찰 범위를 확장한다.
엔비디아는 GeForce NOW 여름 세일로 12개월 멤버십 할인과 클라우드 게이밍 혜택, 신규 게임 및 Guild Wars 보상을 함께 소개했다.
하이닉스의 단기 변동성보다 D램·HBM 공급부족이 만든 메모리 슈퍼사이클과 수익성 중심 공급 전략을 더 크게 봐야 한다.
"미국 투자자들 줄 섰다"는 표현처럼, AI 생태계에서 삼성전자와 SK하이닉스의 반도체 존재감은 GTC 현장 관심과 낮은 밸류에이션, HBM·메모리 병목을 통해 확인되고 있다.
“돈줄 쥔 트럼프, 이란 종전 합의” 이후 AI 성장의 핵심 변수는 기술 낙관론보다 스페이스X·전쟁 지출·정부 재정·제조업 채택이 맞물린 자금 흐름의 지속 가능성이다.
반도체 랠리가 끝났는지보다 더 중요한 시장 흔들리는 진짜 이유는 AI 수요 둔화가 아니라 전력·기판·MLCC·메모리까지 얽힌 복합 병목과 투자 사이클 후반부의 쏠림이다.
Nemotron 3는 NVIDIA 하드웨어 생태계에 맞춰 long context, MoE 대역폭, token 생성 병목을 동시에 줄이려는 구조적 최적화 모델로 소개된다.
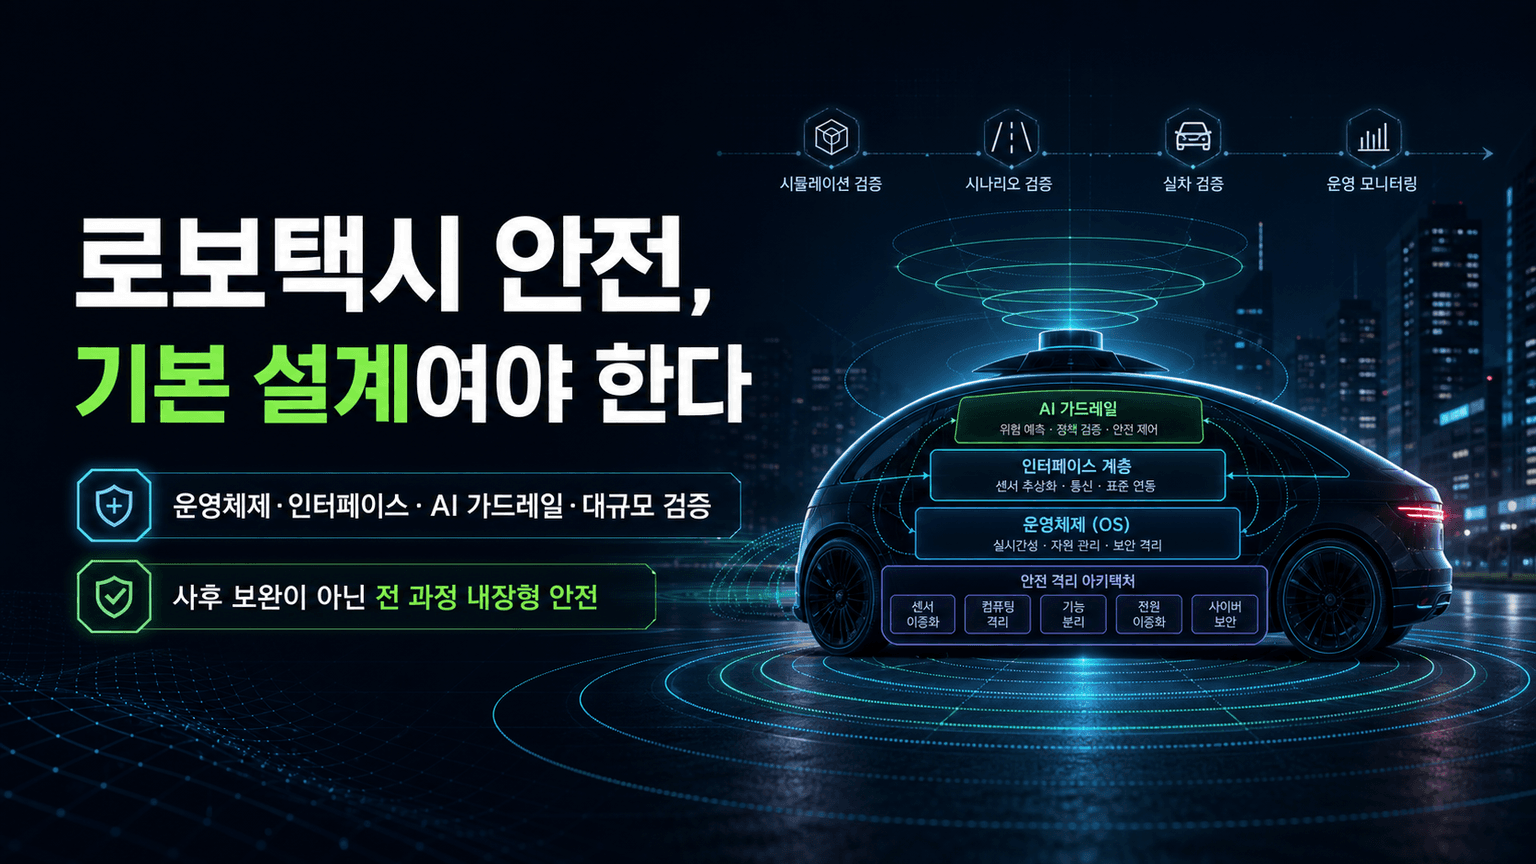
엔비디아는 로보택시 안전이 사후 보완이 아니라 운영체제, 인터페이스, AI 가드레일, 대규모 검증까지 차량 개발 전 과정에 내장되어야 한다고 강조한다.
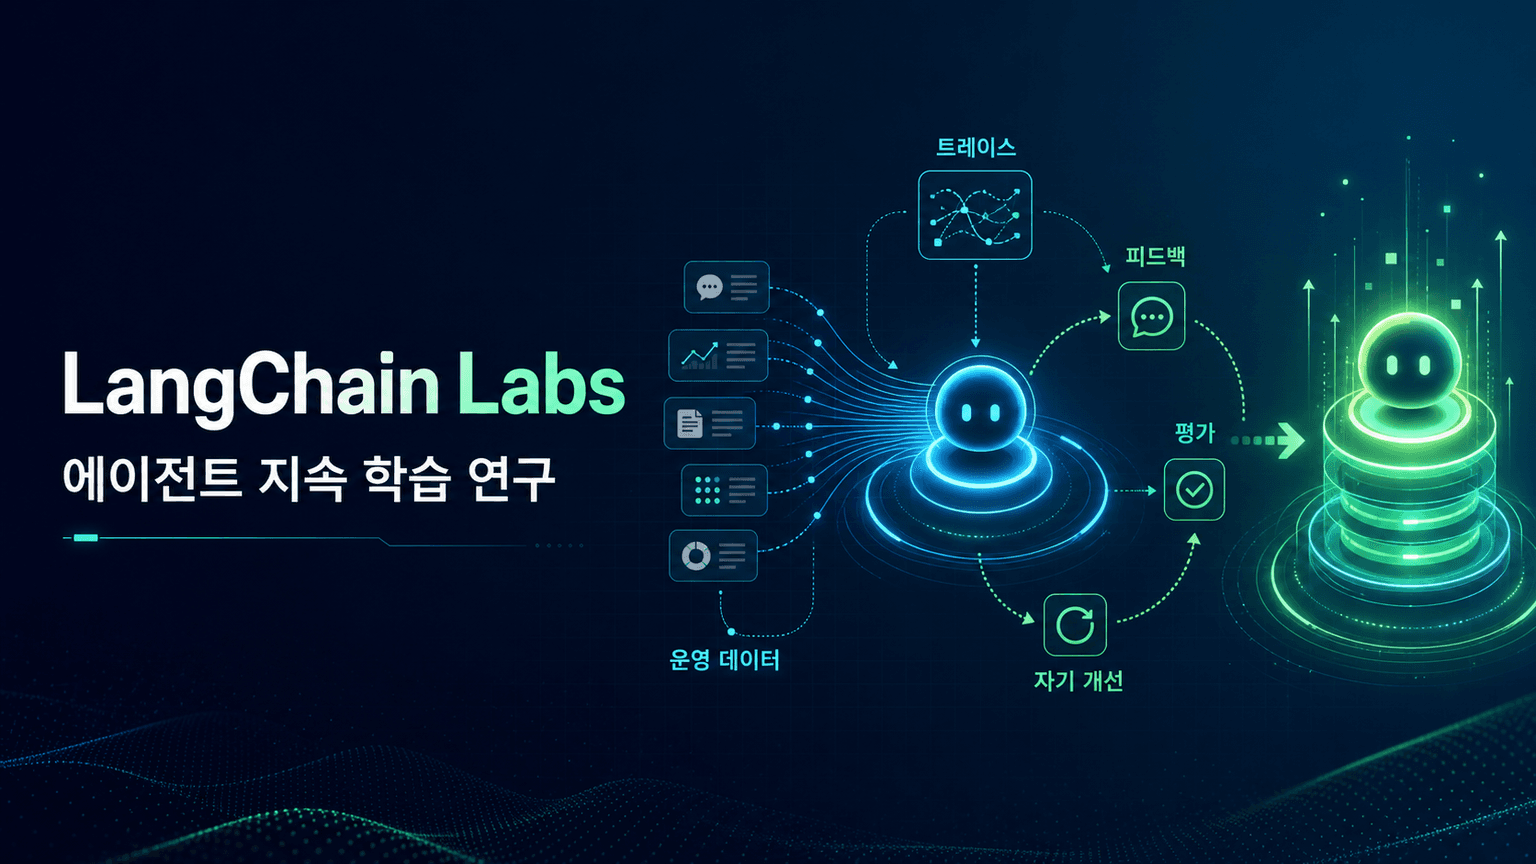
LangChain Labs는 에이전트가 실행 과정에서 이미 만들어내는 트레이스, 피드백, 평가 결과, 운영 행동 데이터를 활용해 지속적으로 개선되도록 하는 응용 연구 조직입니다.
NVIDIA는 Google DeepMind의 실험적 오픈 모델 DiffusionGemma를 RTX, RTX PRO, DGX Spark·DGX Station 환경에 최적화해 로컬 단일 사용자 텍스트 생성 지연을 크게 낮췄다고 설명한다.
WWDC26의 애플 AI는 기대를 충족시키지 못했고, 엔비디아 동맹은 게임사의 산업용 가치를 새로 부각시켰으며, 레버리지ETF 사례는 구조를 모르면 본주와 반대로 손실을 볼 수 있음을 보여줬다.
월가의 논리는 “폭락하면 매수기회”라는 관점으로, 메모리 3사가 단순 경기순환주가 아니라 AI 인프라 병목을 쥔 구조적 수혜주로 재평가될 수 있다는 데 있다.
젠슨 황의 “중국 시장 화웨이에 넘겨줬다”는 문제의식은 AI 반도체 패권이 한국 HBM, 대만 TSMC, 중국 화웨이의 삼각 경쟁으로 재편되고 있음을 보여준다.
NVIDIA의 Jensen Huang은 AI 팩토리를 전기와 인터넷에 이은 지능 시대의 다이너모로 보고, 향후 기업 투자의 중심이 저장·검색형 데이터센터에서 실시간 지능 생산 인프라로 이동한다고 설명한다.
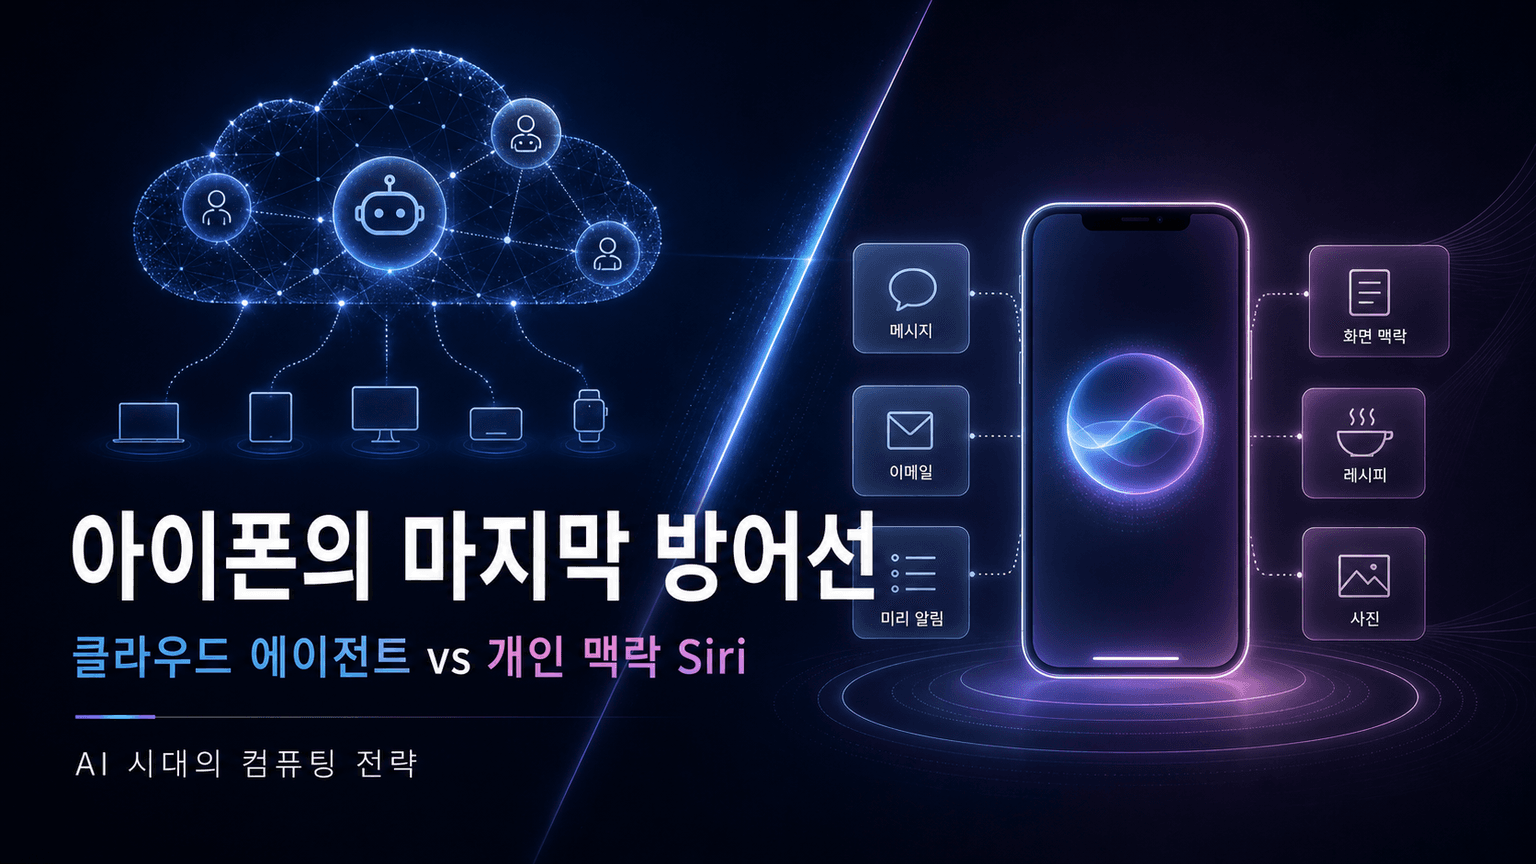
벤 톰슨은 마이크로소프트의 클라우드 에이전트 중심 비전과 애플의 iPhone 중심 Siri 전략을 대비하며, 소비자 시장에서는 ‘완전한 에이전트’보다 개인 맥락을 아는 충분히 좋은 Siri가 더 현실적인 방어선이 될 수 있다고 본다.
엔비디아 Confidential Computing GPU가 Apple Private Cloud Compute의 Google Cloud 확장에 쓰이며, Apple Intelligence의 일부 차세대 기능을 위한 서버 측 추론과 개인정보 보호를 지원한다.
이 글은 NVIDIA Isaac Lab 기반 휴머노이드 로봇 강화학습을 Amazon SageMaker AI에서 실행하는 방식과, HyperPod와 Training Jobs라는 두 컴퓨팅 선택지가 각각 어떤 학습 단계에 적합한지 설명한다.
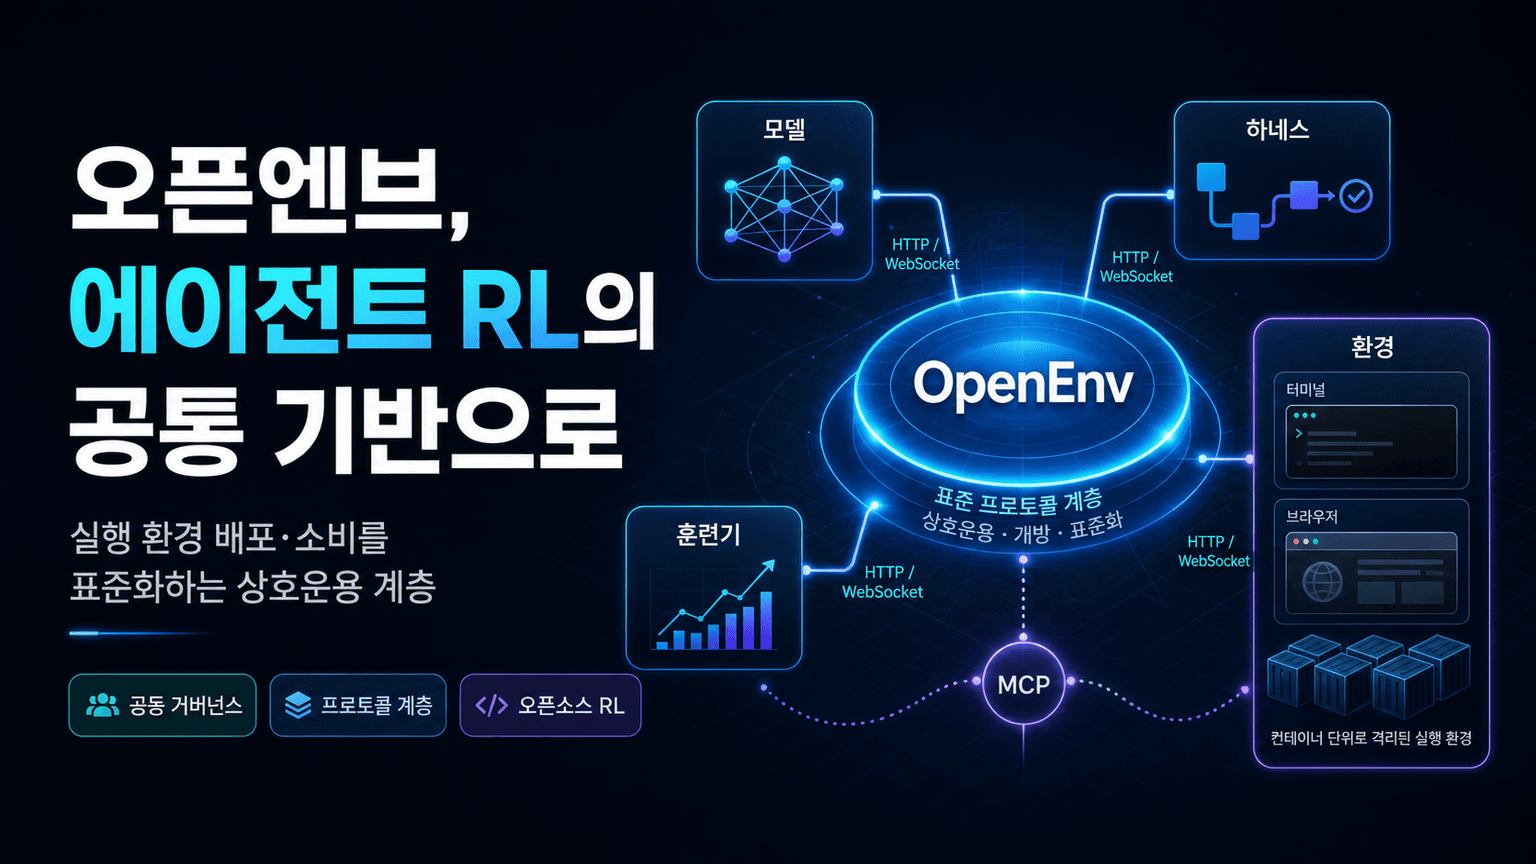
오픈엔브는 에이전트 실행 환경의 배포와 이용 방식을 표준화하는 상호운용 계층으로 역할을 명확히 하고, 공동 거버넌스를 통해 오픈소스 에이전트 강화학습의 공통 기반을 구축하려는 프로젝트다.
오픈AI IPO 추진과 AI 반도체 랠리는 증시 상승의 핵심 동력이지만, 전력·냉각·자금조달·유가·물가 리스크가 동시에 커지며 AI 인프라 사이클의 지속 가능성이 시험대에 올라 있다.
위기 때마다 천재적인 판단을 한 젠슨 황의 핵심은 운 좋은 영웅담보다, GPU를 그래픽 장치에서 AI 계산 인프라로 바꿔야 한다는 장기 판단을 반발 속에서도 밀어붙인 생존 전략에 있다.
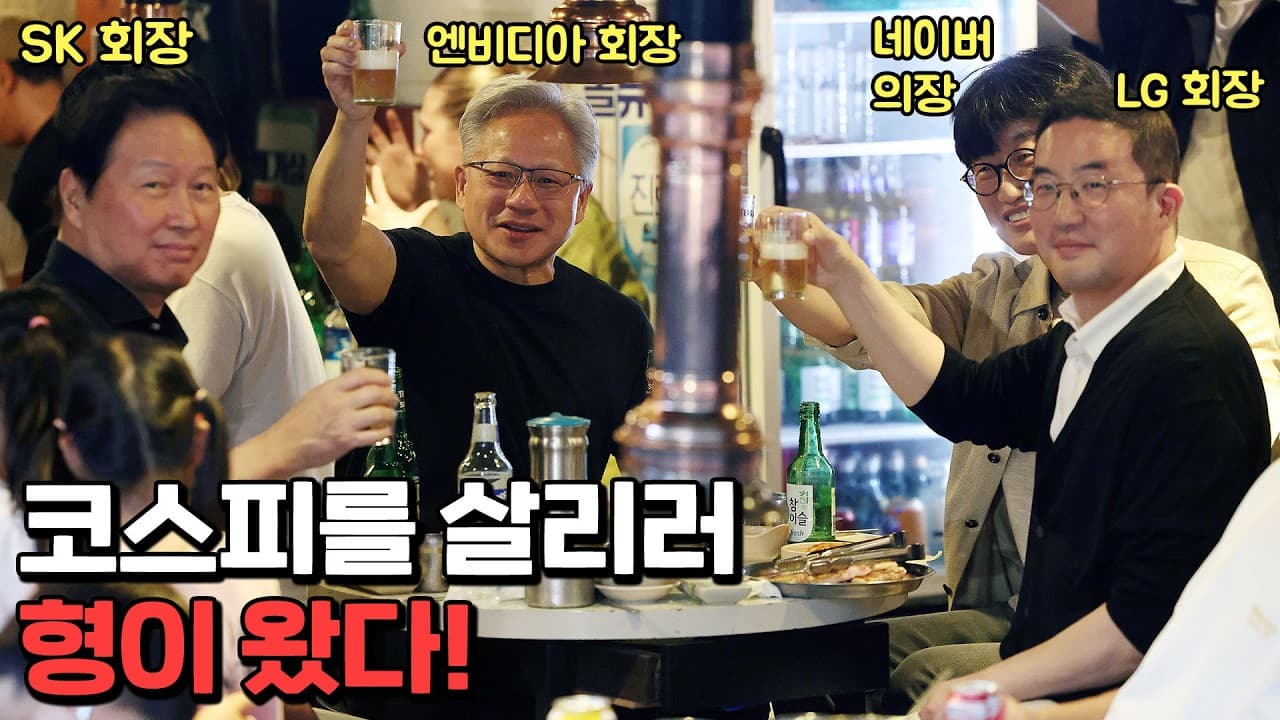
엔비디아와 삼성, SK, 현대차, LG, 네이버의 득실은 단순 GPU 구매 여부가 아니라, 엔비디아가 “사야 하는 기술”과 “함께 키울 AI 팩토리·피지컬 AI 생태계”에 얼마나 깊게 들어가느냐로 갈린다.
AI 반도체 폭락은 ‘진짜 악재’라기보다 AI 버블론, 고용지표, 금리 공포, 정부의 AI 지분 참여 논의가 한꺼번에 겹치며 시장이 과민 반응한 국면에 가깝고, 핵심은 하락 자체보다 HBM·메모리·스토리지·클라우드로 이어지는 실제 수요와 공급 구조를 어떻게 볼 것인가다.
“이쯤 되면 놀러 오신 것 아닐까?” 싶을 만큼 젠슨 황의 방한은 비즈니스 협력, 한국 증시 기대, 대중적 밈이 한꺼번에 섞인 이벤트였다.
AI CAPEX 지속가능성과 반도체 피크아웃 논쟁의 핵심은 “돈을 얼마나 쓰느냐”보다 “CAPEX가 실제 매출·마진·생산성으로 전환되는 속도”에 있다.