이 작성자와 연결된 문서를 한곳에서 모아보고, 관련 태그를 따라 같은 맥락의 문서를 이어서 탐색할 수 있습니다.
자주 함께 등장한 태그
총 70건 중 25-48건
달러의 신뢰와 미국 국채의 매력이 흔들리는 가운데 자본이 금·구리·비트코인으로 이동하고 있지만, 세 자산의 상승 동력은 서로 다르므로 추격 매수보다 분산과 완충 관점에서 접근해야 한다.
차트부터 종목을 고르면 이미 오른 주식을 추격하거나 하락 종목에 집착하기 쉬우므로, 매크로·산업·기업·가치평가를 먼저 통과시킨 뒤 차트로 매수 시점만 확인해야 한다.
모더나의 하루 +176% 급등은 세계 최초로 소개된 개인 맞춤형 mRNA 암 치료의 임상 3상 성과에 숏스퀴즈가 겹친 결과이며, 암 치료의 판을 바꿀 잠재력과 주가 과열 위험을 함께 봐야 한다.
잭슨홀을 앞둔 연준은 금리를 올리면 고용·소비 둔화를 키우고 동결하면 유가발 인플레이션 재확산을 허용할 수 있어, 어느 쪽도 안전하지 않은 위험한 딜레마에 놓여 있다.
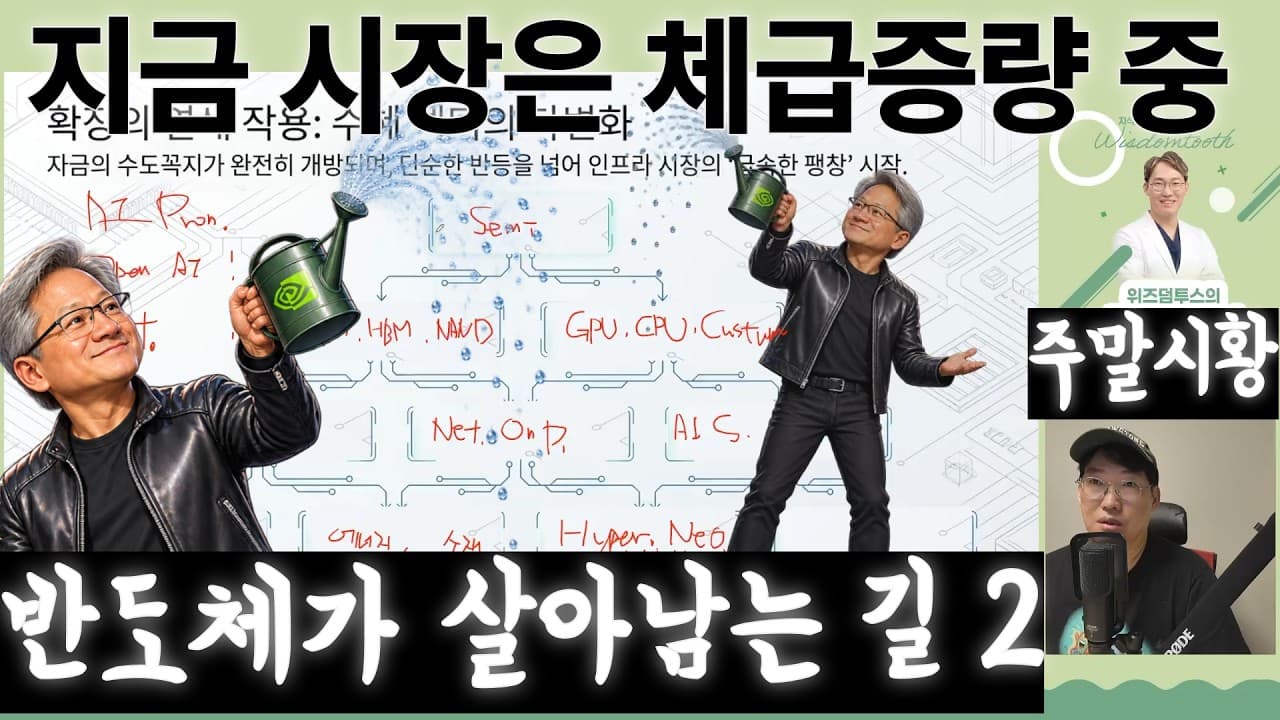
엔비디아가 보증·투자·금융 플랫폼으로 AI 인프라 시장의 판돈을 키우면서 반도체·전력·서버·클라우드로 낙수효과가 확산될 수 있지만, 외부 자본과 수요 집중이 결합한 시스템 위험도 함께 커지고 있다.
[투자의 호흡 1 2식] 우리만 빼고 다 올랐네? AI 돈이 몰린 의외의 기업들를 중심으로, 팔란티어는 기업 내부 데이터와 업무 구조를 온톨로지로 연결하며, AIP를 중심으로 민간 매출이 정부 매출에 가까워진 점이 반등의를 핵심 판단 포인트로 압축 정리한다.
[투자의 호흡 1 1식] 반도체야…어디 갔다 이제 왔니? 돌아온 AI 돈의 행방를 중심으로, 반도체 급락은 AI 수요의 소멸보다 산업 내부의 자금 이동으로 해석할 여지가 크며, CPI 통과와 함께 하드웨어가 반등하면서 자금를 핵심 판단 포인트로 압축 정리한다.
이번 CPI가 주식시장을 흔들 수 있는 진짜 이유는 에너지 가격 반등 자체보다 PPI와 CPI의 격차가 기업 마진으로 흡수될지 소비자가격으로 전가될지 불확실한 가운데, 실제 수치가 엇갈린 컨센서스를 얼마나 벗어나느냐에 있다.
“구리·금은 오르는데 반도체만 왜 못 갈까?” 지금 시장의 돈이 움직이는 ‘진짜 방향’를 중심으로, 비농업 고용은 예상보다 크게 부진했지만 10년물 금리가 4.6%대로 높은 만큼, 고용 악화만으로 금리 인하와 기술주 상승을 단정할를 핵심 판단 포인트로 압축 정리한다.
블룸에너지의 “실적은 대박인데 47% 급락?”이라는 괴리는 고평가와 강제 청산에 오라클의 신용·인허가 리스크까지 겹친 결과로, 향후 주가는 기록적인 성장보다 대형 계약의 실제 이행 여부에 더 민감하게 반응할 수 있다.
주식 차트의 본질은 미래 가격을 맞히는 공식이 아니라, 기업·산업 분석을 바탕으로 매수·매도 시점과 손실 위험을 확률적으로 판단하는 보조 도구다.
AI 반도체 사이클은 끝난 것이 아니라 메모리 선행 이후 커스텀 칩·네트워킹·첨단 패키징·실시간 추론으로 주인공이 바뀔 수 있는 자금 순환 국면입니다.
미국은 순환매, 한국은 반도체 쏠림이 핵심 차이이며, 코스피가 더 가려면 삼성전자·SK하이닉스 밖으로 자금이 퍼지는 신호가 필요하다.
"미국 돈이 하이닉스로 온다?"의 핵심은 SK하이닉스 ADR 상장이 미국 투자자 접근성을 열어 멀티플 재평가 기대를 만들지만, 메모리 사이클과 희석·수급 리스크를 함께 봐야 한다는 점이다.
삼성전자·SK하이닉스 급락은 악재 하나로 설명되는 사건이라기보다, 2배 레버리지 ETF 리밸런싱과 옵션 시장 숏감마가 겹치며 매도가 매도를 부른 수급 쇼크에 가깝다.
비싸도 대장주 봐야 하는 이유는 반도체 시장의 상승이 단순 기대감이 아니라 HBM·마이크론·AI 공급망의 이익 방향과 공급 부족에 의해 설명되는 구간이기 때문이다.
로빈후드는 월드컵 예측시장 48억 달러 거래량 폭증으로 다시 투자 관심을 받지만, 단기 이벤트 수혜와 지속 가능한 매출 기여를 분리해서 봐야 한다.
15년 만의 역대급 메모리 쇼티지는 HBM 대체 기술 논란보다 AI 인프라의 구조적 메모리 부족과 가격 결정력이 더 강하게 작동하는 국면을 보여준다.
AI 인프라 투자는 왜 끝나지 않는가라는 질문의 답은 AGI 이후 ASI로 확장될 가능성이 컴퓨팅, 전력, 반도체, 데이터센터 수요를 계속 밀어 올린다는 데 있다.
하이닉스의 단기 변동성보다 D램·HBM 공급부족이 만든 메모리 슈퍼사이클과 수익성 중심 공급 전략을 더 크게 봐야 한다.
AI 반도체 폭락은 ‘진짜 악재’라기보다 AI 버블론, 고용지표, 금리 공포, 정부의 AI 지분 참여 논의가 한꺼번에 겹치며 시장이 과민 반응한 국면에 가깝고, 핵심은 하락 자체보다 HBM·메모리·스토리지·클라우드로 이어지는 실제 수요와 공급 구조를 어떻게 볼 것인가다.
반도체블랙홀 같은 급락장에서도 핵심은 공포에 휩쓸리는 것이 아니라, 금리·CPI·AI 투자 지속성·마벨테크 S&P500 편입 같은 변수를 확인하며 생존 가능한 포지션을 유지하는 것이다.
AI 반도체가 끝물이라기보다, 브로드컴 15% 급락은 강한 실적에도 높아진 기대치와 차익 실현 압력이 겹친 섹터 조정 신호로 보는 쪽이 더 가깝습니다.
젠슨 황이 찍으면 단기적으로는 오를 수 있지만, 결국 돈 버는 AI 수혜주는 발언이 아니라 현금흐름·이익 상향·AI 인프라 병목에서의 실제 역할로 갈린다.