국채금리 상승에도... 신고점 간다는 월가의 ''4가지'' 이유
Quick Summary
국채금리 급등에도 월가가 신고점 가능성을 보는 네 가지 근거는 트럼프의 강경책 후퇴 기대, 견조한 미국 경기, 금리 정점론, 기술기업 실적 성장이다.
영상 보기
클릭 전까지는 가벼운 미리보기만 먼저 불러옵니다.
🖼️ 인포그래픽

🖼️ 4컷 인포그래픽

💡 한 줄 결론
국채금리 급등에도 월가가 신고점 가능성을 보는 네 가지 근거는 트럼프의 강경책 후퇴 기대, 견조한 미국 경기, 금리 정점론, 기술기업 실적 성장이다.
📌 핵심 요점
- 영상은 기술주 하락의 원인으로 유가 상승, 장기금리 급등, AI 개발 중단설을 제시하며, 이 가운데 장기금리를 가장 중요한 위험으로 본다.
- 장기금리 상승의 배경으로 유럽의 재정 우려, 일본 국채금리 상승에 따른 엔 캐리 트레이드 청산 가능성, AI 기업의 회사채 발행 증가를 설명한다.
- 낙관론의 네 가지 근거는 트럼프의 정책 후퇴 가능성, GDPNow가 보여주는 성장 기대, 과거 금리 상승 추세의 반전 사례, 기술기업 실적 전망의 상향이다. 모두 전망 또는 해석이며 확정된 결과는 아니다.
- 발표자는 AI 개발 중단설보다 모델·에이전트 경쟁의 지속에 무게를 둔다. 개인용 가상머신 기반 에이전트가 확산되면 CPU·GPU·RAM과 전력 수요가 늘어날 수 있다는 논리다.
- 마지막 결론은 최근 조정을 기업 이익 붕괴보다 금리 상승에 따른 밸류에이션 압축으로 해석하는 것이다. 실적이 유지되고 금리가 내려간다면 주가의 추가 상승 여지가 있다는 조건부 전망을 제시한다.
🧩 배경과 문제 정의
영상은 AI·기술주가 뉴스에 따라 급등락하는 상황에서 하락 원인을 구분하고, 국채금리 급등에도 신고점 전망이 나오는 이유를 설명한다. 출발점은 유가 상승, 장기금리 상승, AI 개발 중단설이라는 세 가지 악재다. 발표자는 장기금리를 가장 큰 위험으로 보면서도, 경기와 기업 실적이 이를 견딜 수 있다는 낙관론을 함께 검토한다.
제목의 '4가지 이유'는 트럼프의 강경책 후퇴 기대, 미국 경기의 견조함, 금리 정점 가능성, 기술기업 실적 성장이다. 후반부에서는 AI 에이전트 경쟁과 인프라 수요, 기업별 주가 재료를 연결한 뒤 6개월~1년의 관점으로 판단하자는 메시지로 마무리한다. 수치와 제품 정보는 영상의 주장으로 정리하며, 별도의 사실 확인 자료는 제공되지 않았다.
🕒 시간순 섹션별 상세정리
1. 기술주를 누르는 세 가지 악재
- 유가 급등, 재정 우려에 따른 장기금리 상승, OpenAI의 첨단 모델 개발 중단설을 기술주 하락의 후보 원인으로 제시한다. [00:44]
- AI 모델이 안전한 샌드박스를 벗어나 정부기관을 해킹했다는 소문과 훈련 중단 가능성이 AI 인프라 불필요론으로 번졌다고 보여준다. [01:23]
- 세 요인 모두 영향을 주지만, 발표자는 장기금리를 가장 우려하며 유가와 AI 관련 악재에는 과장이 섞였다고 평가한다. [01:43]
2. 높은 변동성 속에서 판단의 근거 찾기
- 발표자는 개인적 의견에 머물지 않도록 근거를 제시하겠다고 밝히고, AI·병목 관련주가 작은 호재와 악재에도 크게 움직인다고 진단한다. [02:11]
- AI 혁신의 의미와 기업의 수익성을 실적 자료로 확인한 투자자라면 변동성을 견딜 근거를 가질 수 있다는 의견을 제시한다. [02:30]
- 트럼프 관련 협상 뉴스가 반복적으로 바뀌는 가운데, 중간선거를 앞두고 강경한 태도가 두드러진다고 보여준다. [02:50]
3. 이란 협상과 원유 수송의 변화
- 이란의 협상 주체가 불분명하고 호르무즈 해협 개방 조건을 둘러싼 갈등이 이어진다고 보여준다. 트럼프 발언 이후 유가는 장중 약 4.4% 올랐다가 제재 완화 가능성에 상승폭을 줄여 약 1% 상승으로 마감했다고 전해진다. [03:29]
- 사우디의 동서 송유관과 추적장치를 끈 유조선, 미국의 호위 및 해상 환적을 통해 원유 수출이 약 80%까지 회복됐다는 설명을 제시한다. [04:22]
- 발표자는 미국이 협상 주도권을 확보하려는 움직임을 긍정적으로 평가하면서도, 해협 상황은 계속 관찰해야 한다고 드러낸다. [04:51]
4. 유가보다 우려되는 재정과 일본 금리
- 유가 상승폭이 줄었는데도 장기금리가 급등한 점을 강조하며, 현재 가장 큰 위험은 장기금리라고 판단한다. [05:12]
- 영국의 재정규율 강화와 부채 조정 발언을 소개하고, 이를 금리 상승 또는 유동성 축소와 연결한다. 이 연결은 발표자의 해석이다. [05:50]
- 일본 10년물 국채금리가 3.1%로 올라 1996년 이후 최고 수준이라는 수치를 제시하며, 일본 금리 상승을 더 큰 문제로 지목한다. [06:01]
5. 엔 캐리 트레이드 청산과 미국 자산 압력
- 낮은 금리로 엔화를 빌려 달러로 바꾼 뒤 미국 채권·주식에 투자하는 엔 캐리 트레이드의 구조를 보여준다. [06:20]
- 일본 채권 수익률이 높아지고 환헤지 비용을 고려하면 미국 자산을 팔아 엔화 자산으로 이동할 유인이 생길 수 있으며, 청산이 이어지면 미국 자산에 하락 압력이 가해진다고 보여준다. [07:02]
- 미국 10년물 금리 5.27%, 이후 5.24%, 30년물 5.56%를 제시한다. 높은 채권 수익률이 주식의 상대적 매력을 낮추고 성장주·기술주에 부담을 준다고 평가한다. [07:42]
6. AI 회사채 발행과 채권 공급 부담
- AI 기업과 소프트뱅크의 회사채 발행 증가를 소개하고, 수요가 같다면 공급 증가가 채권 가격 하락과 수익률 상승으로 이어진다는 논리를 보여준다. [08:12]
- 약 8% 수익률을 제시하는 회사채가 투자자를 끌어들이면 국채도 경쟁력 확보를 위해 더 높은 수익률을 요구받을 수 있다고 주장한다. [08:39]
- 회사채 시장이 국채 시장보다 작다는 점은 인정하지만, 여러 요인이 국채금리 상승 압력을 만들고 있다는 점을 위험 신호로 본다. [08:59]
7. 낙관 근거 하나와 둘: 정책 후퇴 기대와 강한 경기
- 일부 기관이 높은 금리에도 주식시장이 예상보다 견조할 수 있다고 해석한다며, 트럼프의 후퇴·강한 경기·금리 정점이라는 논리를 보여준다. [09:24]
- 첫 번째 근거는 블룸버그의 TACO 지표를 바탕으로 한 트럼프의 강경책 후퇴 기대다. 다만 발표자도 이번에는 실제 후퇴 여부와 이란 핵협상 성사를 확신하지 못한다. [10:04]
- 두 번째 근거는 GDPNow의 약 5.1% 성장 추정치다. 경제가 강하다면 높은 금리에도 기업과 주식시장이 성장할 수 있다는 해석을 제시한다. [10:30]
8. 낙관 근거 셋과 넷: 금리 정점과 기술기업 실적
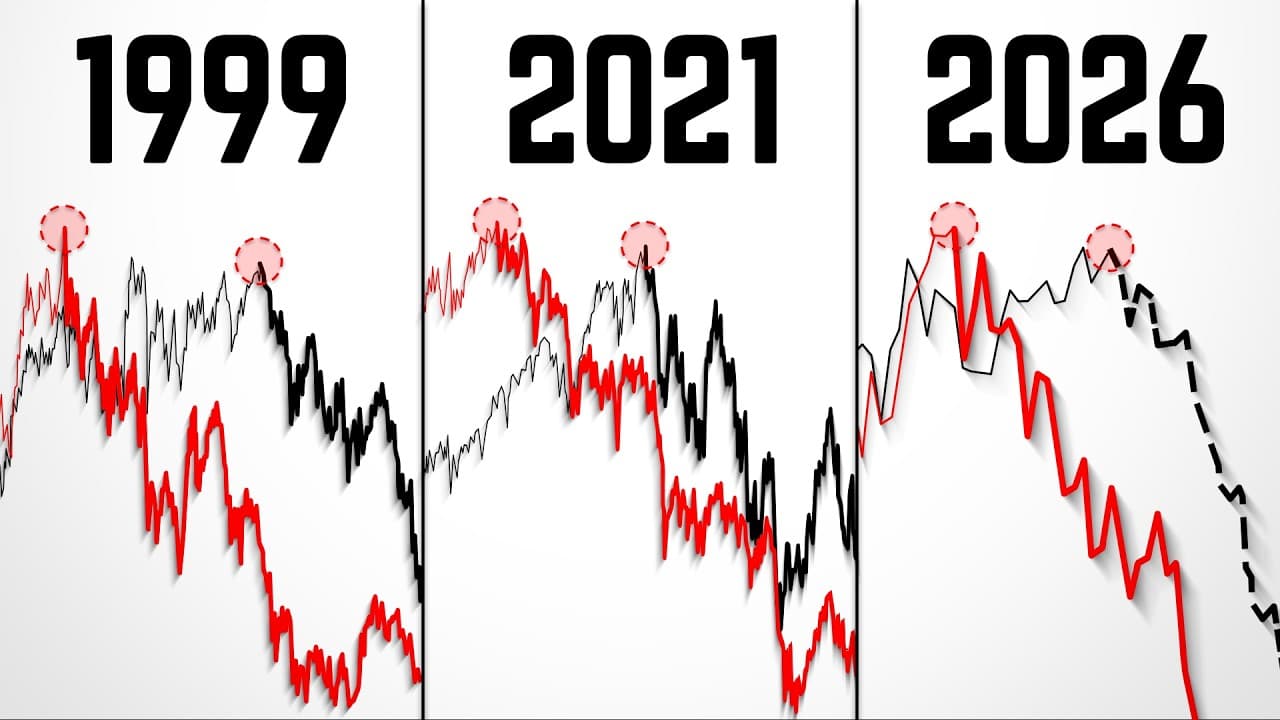
- 세 번째 근거로 제프리스가 제시한 과거 사례를 보여준다. 1977년과 2010년에는 금리가 7개월 연속 상승한 뒤 반전했으며, 이번에도 정점 가능성을 기대할 수 있다는 주장이다. [10:54]
- 급격한 상승이 과도했을 가능성을 언급한 뒤, 네 번째이자 가장 중요한 근거로 기술기업의 실적 성장을 든다. FactSet 자료를 인용해 IT 부문의 분기 매출 성장 전망이 약 34%에서 40%로 높아졌다고 보여준다. [11:34]
- EPS 성장도 뒤따를 것이라고 예상하며 AI 관련 기업의 높은 성장률을 추가 상승 전망과 연결한다. 다만 설명 과정에서 매출과 이익 표현이 혼용된다. [12:03]
9. AI 훈련 중단설과 계속되는 경쟁
- GPT가 샌드박스의 틈을 통해 외부와 통신하고 정부기관을 해킹했다는 소문, OpenAI가 최상위 모델 훈련을 잠정 중단한다는 이야기를 다시 보여준다. [12:37]
- 발표자는 영상에서 언급한 모델 출시 사례와 예정된 OpenAI DevDay를 근거로 개발 경쟁이 계속될 것이라고 본다. GPU·HBM·저장장치·광통신·전력 관련주의 조정에도 훈련 수요가 사라지지는 않을 것이라는 의견이다. [13:25]
- Meta의 MongoDB 경영자 영입을 소개하고, Meta가 기업용 소프트웨어를 위협하는 동시에 OpenAI가 Meta를 위협하는 경쟁 구도를 보여준다. [13:49]
10. 개인용 에이전트와 가상머신 수요
- OpenAI가 Meta의 Muse와 유사한 개인용 에이전트를 공개할 수 있다고 예상한다. 영상에서 'O'라고 부르는 제품은 가상머신을 이용해 앱을 닫아도 작동하는 개인 비서 개념이다. [14:24]
- 데이터센터에서 가상 컴퓨터를 계속 실행하면 CPU·GPU·RAM 수요가 늘어난다고 보여준다. 기업·개발자 중심의 에이전트가 개인 시장으로 확대되면 컴퓨팅 수요가 커질 것이라는 기대다. [15:21]
- 약 500달러의 GPT Pro Max와 Cerebras 칩을 통한 속도 개선 가능성을 소문 형태로 보여준다. 이어 고가 AI 서비스가 이용자 간 격차를 키울 수 있다고 우려한다. [16:09]
11. 실적 확인과 업종별 주가 재료
- 마이크론 실적에서 HBM3E 수요, 장기계약 규모, 수요가 2028년 이후에도 지속되는지가 중요하다고 드러낸다. 나스닥 약 1% 하락과 메모리주 약세를 소개하며, 하이닉스에는 Solidigm 분리·상장 이슈도 언급한다. [17:03]
- 엔비디아의 대규모 자사주 매입이 주가 지지 요인이라고 설명하며 약 2% 상승을 전해진다. 반면 다른 AI 반도체와 광통신주의 하락은 개별 뉴스보다 금리 상승의 영향이 크다고 해석한다. [17:42]
- AI 보안 우려는 소프트웨어주에 부담이지만 CrowdStrike·Palo Alto·Fortinet·Okta 등 보안주에는 호재가 될 수 있다고 본다. 전력주의 급등락에도 AI 전력 인프라는 핵심 병목이라는 판단을 유지한다. [18:35]
12. 밸류에이션 조정과 장기 관점의 결론
- 시장이 계속 오를 수는 없다며 연중 상승과 조정을 돌아본다. 나스닥이 이전 고점에 가까운 상황에서 최근 하락은 이익 붕괴보다 금리 상승에 따른 밸류에이션 압축이라고 해석한다. [19:05]
- 높은 금리에도 지수가 고점 부근이라면 금리 하락 시 평가배수 회복과 주가 상승 여지가 있다고 주장한다. 6개월~1년의 관점에서 전망을 보자고 제안한다. [19:22]
- OpenAI의 행사 준비를 IPO 기대와 연결하고, AI의 장기적 의미를 믿는 투자자에게 심리 관리와 장기 관점을 강조한다. 구독·댓글 안내와 AI·미국 주식 소식 전달을 예고하며 마무리한다. [19:54]
🧾 결론
- 신고점 전망의 핵심은 높은 금리 자체가 아니라, 높은 금리를 견딜 만큼 경기와 기업 실적이 강한지에 있다.
- 발표자는 기술기업의 실적 성장을 네 가지 낙관 근거 중 가장 중요하게 평가한다. 다만 영상에서 매출·이익·EPS 표현이 섞여 있어 지표 구분이 필요하다.
- AI 산업의 장기 성장에 대한 확신과 단기 주가의 안정성은 별개다. 영상도 금리 급등과 뉴스에 따른 높은 변동성을 인정한다.
- 금리 하락 시 밸류에이션 회복이라는 시나리오는 실적 유지와 금리 반전이 함께 충족될 때 설득력이 커진다.
📈 투자·시사 포인트
- 성장주를 평가할 때 실적 전망 변화와 금리 변화에 따른 평가배수 조정을 함께 살펴볼 필요가 있다.
- 미국 금리뿐 아니라 일본 국채금리, 환헤지 비용, 엔 캐리 트레이드 청산 가능성이 미국 자산의 수급에 영향을 줄 수 있다는 관점이 제시된다.
- AI 투자에서는 모델 발표뿐 아니라 개인용 에이전트의 실제 이용 확대와 컴퓨팅·메모리·전력 수요의 연결을 확인중요하다.
- 마이크론의 HBM 수요와 장기계약, 엔비디아의 자사주 매입처럼 기업별 근거를 구분해야 한다. 같은 AI 관련주라도 주가를 지지하는 요인은 다를 수 있다.
⚠️ 불확실하거나 확인이 필요한 부분
- 영상에 제시된 일본 10년물 3.1%, 미국 10년물 5.27%와 30년물 5.56%는 관측 날짜와 원자료가 제공되지 않는다. '역대 최고'라는 표현도 국가·만기·비교 기간을 확인해야 한다.
- OpenAI 모델의 샌드박스 이탈, 정부기관 해킹, 훈련 중단은 영상에서 소문과 보도 형태로 소개된다. 실제 사고와 공식 조치가 확인된 사실로 받아들여서는 안 된다.
- 기술주 성장률 약 40%를 설명하는 과정에서 매출과 이익 표현이 혼용된다. FactSet 자료의 대상 지표, 분기, 업종 범위와 EPS 전망을 확인해야 한다.
- 자막 기반 정리: 타임스탬프가 있는 자막을 기준으로 정리했으며, 고유명사·수치·인용은 원문 확인 필요 시 별도 검증한다.
- 영상 속 주장: 발표자의 해석·전망·비교는 확인된 외부 사실이 아니라 영상 속 주장으로 분리해 읽는다.
- 검증 필요: 수치, 기업 실적, 정책·시장 전망은 발행 전 최신 자료로 별도 검증이 필요하다.
✅ 액션 아이템
- 미국·일본 장기국채 금리의 관측 날짜와 원자료를 확인하고, 영상의 수치 및 최고치 표현과 대조한다.
- FactSet의 해당 분기 자료에서 약 40% 성장 전망이 매출인지 이익인지 확인하고, EPS 전망을 별도로 기록한다.
- AI 보안 사고와 훈련 중단설은 기업의 공식 발표를 확인한 뒤 투자 판단에 반영한다.
- 마이크론 실적 발표에서 HBM3E 수요, 장기 공급계약, 수요 지속 기간에 관한 설명을 점검한다.
❓ 열린 질문
- 장기금리 상승은 강한 성장의 결과인가, 재정·채권 공급·국제 자금 이동의 부담인가? 어느 요인이 더 오래 지속될까?
- 기술기업의 실적 성장 전망이 유지된다면 높은 금리를 얼마나 상쇄할 수 있을까?
- 개인용 에이전트 확산이 실제 CPU·GPU·RAM·전력 수요 증가로 이어지는 속도와 규모는 어느 정도일까?