An Opportunity Like This Won''t Come Again (Emergency Update)
Quick Summary
An Opportunity Like This Won’t Come Again (Emergency Update)를 중심으로, 영상은 AI 관련 투자가 호황 시작 약 3년 만에 약 5배로 증가했고, 영상에서 지칭하는 올해 투자액이 약 1조 달러라고 설명한다를 핵심 판단 포인트로 압축 정리한다.
영상 보기
클릭 전까지는 가벼운 미리보기만 먼저 불러옵니다.
🖼️ 인포그래픽

🖼️ 4컷 인포그래픽

💡 한 줄 결론
An Opportunity Like This Won’t Come Again (Emergency Update)를 중심으로, 영상은 AI 관련 투자가 호황 시작 약 3년 만에 약 5배로 증가했고, 영상에서 지칭하는 올해 투자액이 약 1조 달러라고 설명한다를 핵심 판단 포인트로 압축 정리한다.
📌 핵심 요점
- 영상은 AI 관련 투자가 호황 시작 약 3년 만에 약 5배로 증가했고, 영상에서 지칭하는 올해 투자액이 약 1조 달러라고 설명한다. 다만 역사적 투자 붐과의 비교 기준은 제공된 자막에서 확인되지 않는다.
- 기술의 장기적 성공이 투자자의 수익을 보장하지는 않는다. 영상은 전력망과 광섬유 사례를 통해 실제 수요보다 인프라 공급이 앞서갈 때 자금 회수와 시장 하락이 발생할 수 있다고 주장한다.
- 마이크로소프트·메타·알파벳·아마존·오라클 등 하이퍼스케일러의 상대적 주가 부진을 경고 신호로 제시한다. 그러나 이것이 영구적인 자금 이탈인지 일시적인 부진인지는 별도 판단이 필요하다.
- 영상의 단기 전망은 즉각적인 붕괴보다 호황 연장에 가깝다. 제시된 PMI가 개선되고 있어 AI 투자가 주문·고용·경제활동을 강화하는 흐름이 이어지고 있다는 해석이다.
- 수익률곡선이 경기보다 약 1년 반 선행한다는 가정 아래, 경기 확장이 2027년 6월까지 이어질 가능성을 제시한다. 이후 전환 가능성과 연준 금리 인상을 강조하지만, 이는 검증된 일정이 아니라 영상의 조건부 전망이다.
🧩 배경과 문제 정의
영상은 기술혁신이 경제를 성장시키면서도 투자 버블을 만들 수 있다는 문제에서 출발한다. 전력망·철도·인터넷 인프라의 역사적 사례를 AI 투자와 연결하면서, 기술 자체의 가치보다 실제 수요를 앞선 투자 규모가 위험의 핵심이라고 설명한다.
현재 상황을 판단하는 질문은 두 가지다. AI 인프라 기업의 상대적 주가 부진이 호황 종료의 신호인지, 그리고 실물경기가 그 투자를 계속 뒷받침할 수 있는지다. 영상은 PMI를 현재 경기 상태의 지표로, 수익률곡선을 향후 경기 방향의 지표로 사용한다. 분석 중간과 끝에는 자체 투자 서비스 판매가 포함되어 있으며, 제공된 자막에는 차트 원자료와 성과 검증 자료가 없다.
🕒 시간순 섹션별 상세정리
1. 기술혁신과 반복되는 투자 버블
- 도입부는 기술 변화의 결과를 정확히 예측하기 어렵고 인간의 공포와 탐욕이 반복되기 때문에 버블이 생긴다는 관점을 제시한다. 남해회사 버블과 튤립 투기를 예로 든다. [00:23]
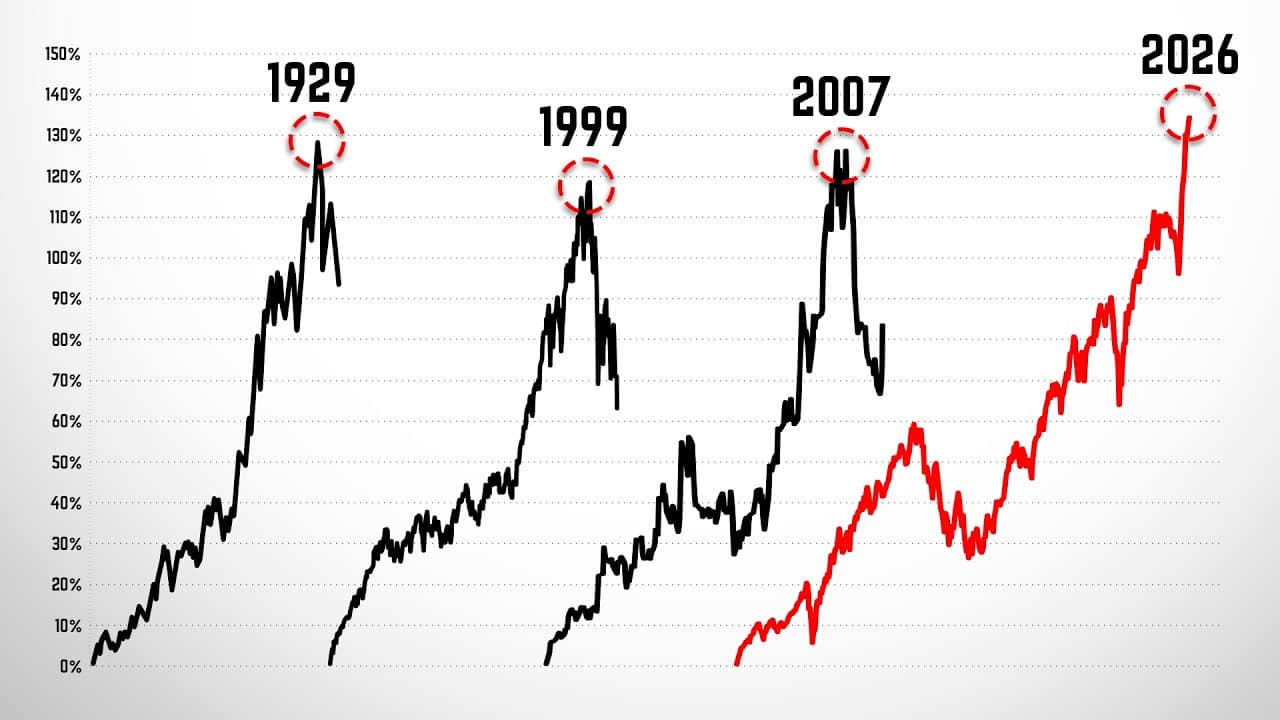
- AI 관련 투자가 약 3년 만에 약 5배로 증가했고 올해 약 1조 달러에 이른다고 주장하며, 닷컴·1920년대·철도·운하 투자 붐과 비교한다. 비교 방식은 자막에 제시되지 않는다. [01:28]
2. 경제적 성과와 투자자의 장기 손실 가능성
- 영상은 AI 호황 이후 경제와 기업 이익이 강화되고 주식시장이 2022년 이후 약 두 배가 됐다고 설명하면서, 생산성 향상에 대한 기대를 보여준다. [01:52]
- 이어 닷컴 붕괴, 대공황, 철도 투자 붐 이후의 부진을 들어 기술 발전과 투자 수익이 같은 경로를 따르지는 않는다고 주장한다. [03:11]
3. 과잉투자와 전력 인프라 사례
- 생산적인 기술 투자가 위험해지는 지점을 과잉투자로 규정한다. 기업이 미래를 확신해 실제 수요보다 수년 또는 수십 년 앞서 인프라를 구축한다는 설명이다. [03:51]
- 1920년대 전력회사들이 차입으로 설비를 확장했지만 가전 보급은 더뎠고, 투자자 이탈과 관련 주식 부진 뒤 전체 시장 하락이 이어졌다는 사례를 제시한다. [04:54]
4. 닷컴 시대의 광섬유와 수요의 시차
- 통신기업이 광섬유망을 실제 사용량보다 빠르게 건설해 미사용 설비인 ‘다크 파이버’가 발생했고, 이후 자금 이탈과 기술주 하락이 나타났다고 보여준다. [05:49]
- 스마트폰·스트리밍·클라우드 수요가 기존 설비를 활용하기까지 오랜 시간이 걸렸다는 점을 들어, 인프라 자체보다 구축 시점이 문제였다고 정리한다. 주도 기업의 부진을 조기 경고 신호로 연결한다. [06:31]
5. 금리 인상 경고와 첫 번째 서비스 홍보
- 연준이 금리를 인상할 것이라고 주장하며 경기 변화와 결합할 경우 위험을 키울 수 있다고 드러낸다. 이 정책 주장의 근거는 자막에 제시되지 않는다. [06:54]
- 자체 리서치·종목 추천·거시 자산배분 전략과 전략팀 접근권을 묶은 할인 상품을 소개하고, 제한된 자리와 신청 링크를 강조한다. [07:49]
6. 하이퍼스케일러 부진의 두 가지 해석
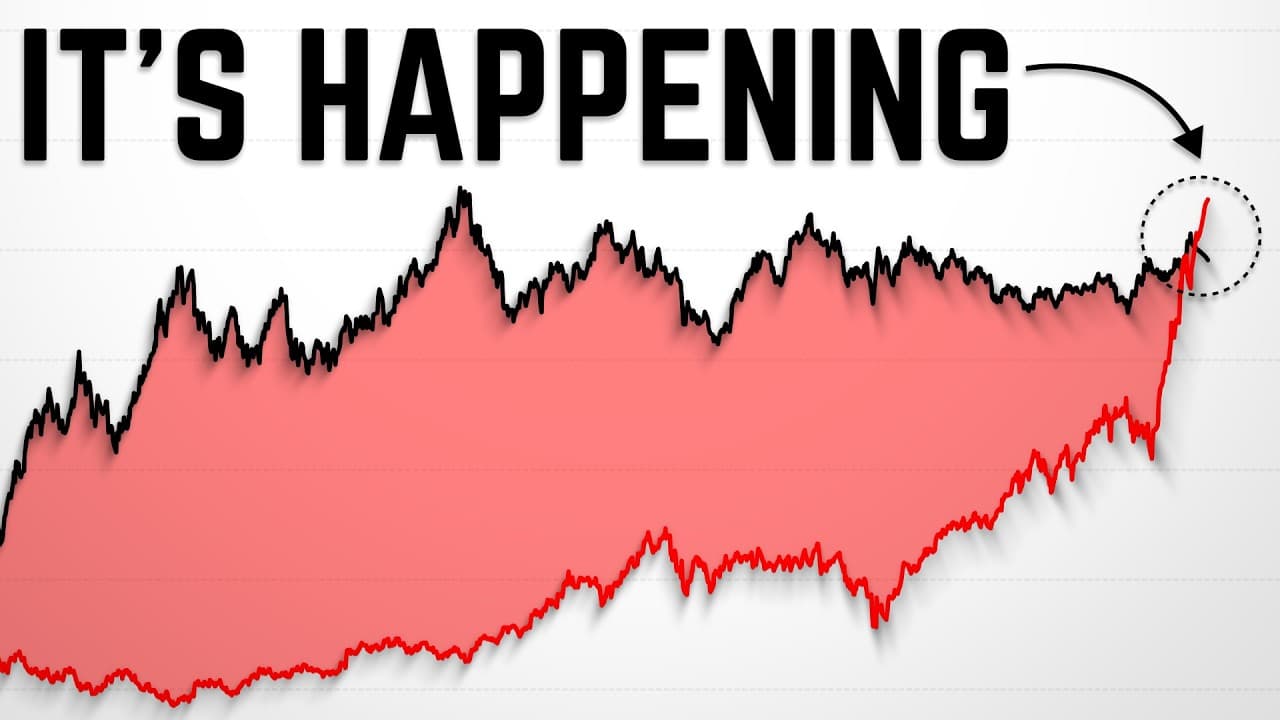
- 마이크로소프트·메타·알파벳·아마존·오라클을 AI 투자 주도 기업으로 제시한다. 이들이 최근 전체 시장보다 부진하다는 차트를 과거 전력·통신기업 사례와 연결한다. [08:48]
- 자금 이탈이 지속된다면 전체 시장으로 위험이 번질 수 있지만, 일시적 부진이라면 AI 호황이 연장될 수 있다고 양쪽 가능성을 제시한다. 판단을 위해 경기순환을 살펴보자고 전환한다. [09:35]
7. 기술 투자가 경기순환을 증폭하는 구조
- 수요 증가가 생산·고용·소비를 강화하고, 수요 둔화가 생산 축소와 고용 약화로 이어지는 경기순환을 보여준다. [10:08]
- 기술혁신은 경기순환을 없애기보다 자본·투자·부채의 집중으로 상승과 하강을 증폭한다고 주장한다. 이를 경제에 걸린 레버리지에 비유한다. [11:05]
8. 경기 정점 판단과 PMI의 역할
- 자체 자산배분 전략을 언급하면서, 현재가 확장 국면인지 정점 부근인지에 따라 AI 투자의 추가 성장 여지와 위험이 달라진다고 보여준다. [12:13]
- ISM PMI를 주문·수요·생산·고용 등 기업 활동의 상태를 살피는 지표로 보여준다. 상승은 경기 강화, 고점 이후 하락은 둔화 신호라는 해석을 제시한다. [13:21]
9. 닷컴 말기와 현재 경기의 차이
- 영상은 1999년 11월 PMI 정점 이후 인터넷 인프라의 투자 회수 가능성에 의문이 커졌고, 기술주와 전체 시장이 뒤이어 하락했다고 보여준다. [14:26]
- 현재는 하이퍼스케일러의 수익성 우려에도 PMI가 개선되고 있다고 주장한다. AI 투자가 주문과 고용을 강화하고 있어 당장 붕괴를 예상할 상황은 아니라는 판단이다. [15:23]
10. 수익률곡선으로 다음 국면을 추정하는 논리
- PMI는 현재 경기 상태를 보여주므로 향후 방향을 보려면 수익률곡선이 필요하다고 보여준다. 수익률곡선을 금융시스템의 유동성과 연결한다. [16:07]
- 수익률곡선을 약 1년 반 이동시킨 차트를 근거로 경기 선행 관계를 주장한다. 역전은 유동성 제약, 상승은 이후 경기 가속과 연결하지만 구체적인 만기 조합은 밝히지 않는다. [16:59]
11. 호황 연장 전망과 자체 전략 성과 주장
- PMI와 수익률곡선을 자산배분에 활용한다고 설명하며 최근 5년간 연 40% 수익률을 주장한다. 해당 성과를 검증할 자료는 제공된 자막에 없다. [17:28]
- 수익률곡선의 선행 관계가 유지된다면 경기 확장이 2027년 6월까지 이어질 수 있다고 전망한다. 붕괴만 기다리며 시장 밖에 머무르는 기회비용도 강조한다. [18:34]
12. 유동성 둔화와 조건부 전환 위험
- 영상은 2026년 초부터 수익률곡선이 다시 하락하기 시작했다고 주장한다. 이러한 흐름이 지속되면 2027년 6월이 경기와 시장의 전환점이 될 수 있다는 조건부 전망을 제시한다. [19:04]
- 연준 금리 인상이 경제와 정부에 부담을 줄 수 있다고 덧붙인다. 다만 이 구간에서는 정부에 미치는 구체적인 전달 경로나 수치를 설명하지 않는다. [19:29]
13. 최종 판매 제안과 마무리
- 자산배분 전략 2년 이용권, 금리 인상 관련 보고서 두 편, VIP 포트폴리오 분석을 묶은 상품을 홍보한다. 정상 가격과 무료 제공 혜택을 강조한다. [20:32]
- 미국 경제의 전환점에 대비해야 한다는 메시지와 함께 선착순 100자리, 링크 삭제, 동일 제안의 재등장 가능성이 낮다는 희소성 문구로 구매를 유도한 뒤 영상을 마친다. [21:02]
🧾 결론
- 핵심 구분은 AI 기술의 유용성과 AI 인프라 투자 규모의 적정성이다. 기술이 성공하더라도 투자 시점과 수요 실현 속도가 어긋날 수 있다.
- 영상은 하이퍼스케일러 부진만으로 임박한 폭락을 단정하지 않는다. 현재 PMI와 향후 경기 방향을 함께 보자는 논리다.
- 2027년 6월이라는 시점은 특정 선행 관계를 적용한 추정이다. 제공된 자료만으로 정확한 경기 정점이나 시장 고점을 확정할 수 없다.
- 제목의 긴급성과 희소성은 후반부 서비스 판매에도 연결된다. 시장 분석과 상품 홍보의 주장을 구분해 읽어야 한다.
📈 투자·시사 포인트
- AI 노출을 평가할 때 투자액 증가뿐 아니라 실제 수요와 투자금 회수 가능성을 함께 살펴볼 필요가 있다.
- 하이퍼스케일러의 시장 대비 성과와 PMI 방향을 함께 추적하면, 영상이 제시한 경고 신호와 경기 지지 논리가 동시에 유지되는지 점검할 수 있다.
- 호황 지속과 경기 둔화라는 두 시나리오를 준비하는 접근이 영상의 양면적 전망에 부합한다. 특정 월을 확정적인 매매 시점으로 삼을 근거는 부족하다.
- 자산배분 서비스의 성과와 할인 조건은 거시경제 전망과 별도로 검토해야 한다. 영상의 연간 수익률 및 비용 회수 주장은 제공된 자막만으로 검증되지 않는다.
⚠️ 불확실하거나 확인이 필요한 부분
- AI 투자 약 5배 증가·연간 약 1조 달러라는 수치에는 집계 범위, 기준연도, 자료 출처가 제시되지 않는다. 과거 투자 붐과 비교할 때 물가나 경제 규모를 조정했는지도 불명확하다.
- 하이퍼스케일러 상대성과 차트의 기간·구성·가중 방식이 없다. 상대적 주가 부진을 기업에 대한 자금 공급 중단과 동일하게 볼 근거도 충분히 제시되지 않는다.
- 연준이 금리를 인상하고 있다는 발언은 영상의 주장이다. 제공된 자료에는 촬영일과 해당 정책 결정의 근거가 없어 현재 사실로 단정할 수 없다.
- 자막 기반 정리: 타임스탬프가 있는 자막을 기준으로 정리했으며, 고유명사·수치·인용은 원문 확인 필요 시 별도 검증한다.
- 영상 속 주장: 발표자의 해석·전망·비교는 확인된 외부 사실이 아니라 영상 속 주장으로 분리해 읽는다.
- 검증 필요: 수치, 기업 실적, 정책·시장 전망은 발행 전 최신 자료로 별도 검증이 필요하다.
✅ 액션 아이템
- AI 투자 차트의 원자료와 집계 범위를 확인하고, 과거 투자 붐과 비교한 기준을 정리한다.
- 하이퍼스케일러의 시장 대비 성과를 동일 기간으로 비교하고, 각 기업의 투자 지출과 실제 수요·수익화 설명을 함께 확인한다.
- 영상이 사용한 ISM PMI 계열과 수익률곡선 만기 조합을 확인한 뒤, 현재 상태와 변화 방향을 구분해 기록한다.
- 연준 금리 인상 발언을 해당 시점의 정책 발표와 대조하고, 2027년 6월 전망이 어떤 시차 가정에 의존하는지 점검한다.
❓ 열린 질문
- 하이퍼스케일러의 상대적 부진은 일시적인 시장 내 자금 이동인가, AI 투자 수익성에 대한 지속적인 재평가인가?
- 실제 AI 수요는 현재 구축 중인 인프라를 어느 속도로 활용하고 투자비를 회수할 수 있을까?
- PMI 개선이 이어지는 동안에도 일부 AI 투자 기업의 수익성은 악화될 수 있는가?